Landed Cost: Menghitung Biaya Sebenarnya Barang Impor di ERP
Isi artikel
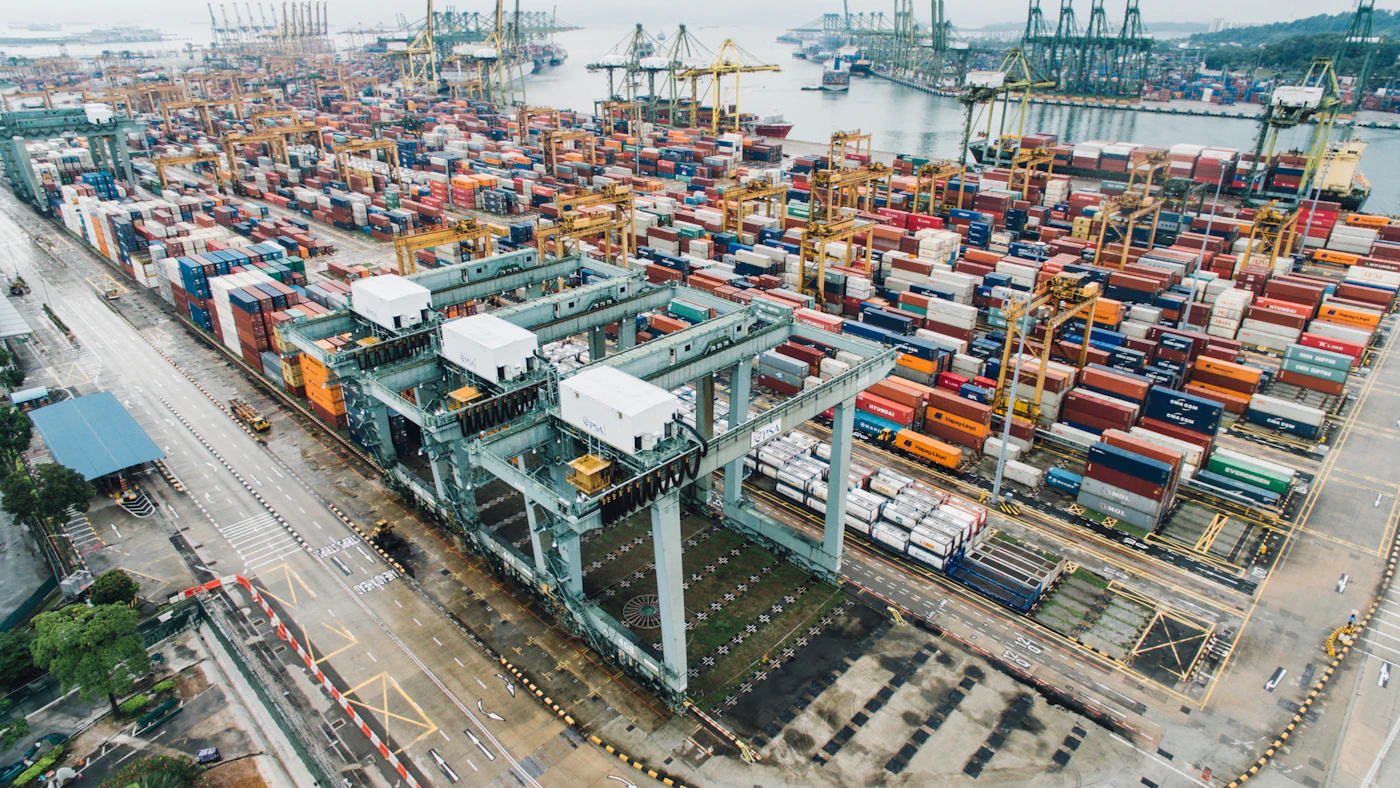
Banyak importir dan distributor mengetahui harga beli barang dari pemasok luar negeri dengan sangat rinci, tetapi tidak benar-benar tahu berapa biaya barang itu ketika sudah berada di gudang. Di antara harga pemasok dan barang siap jual ada ongkos angkut laut atau udara, asuransi, bea masuk, biaya pelabuhan, jasa kepabeanan, angkutan darat, dan selisih kurs. Jika biaya-biaya ini tidak dibebankan dengan benar ke setiap barang, harga jual dan margin yang dihitung bisa meleset jauh.
Konsep yang menjawab masalah ini disebut landed cost, yaitu total biaya untuk membawa barang sampai ke lokasi Anda dan siap dijual atau dipakai. Artikel ini menjelaskan komponen landed cost, cara membebankannya ke setiap barang, perlakuan pajak impor yang sering keliru, pengaruh kurs, serta cara ERP mengotomatiskan perhitungannya.
Ringkasan
- Landed cost adalah harga beli ditambah semua biaya yang diperlukan untuk membawa barang sampai ke gudang dalam kondisi siap dijual
- Biaya tambahan perlu dialokasikan ke setiap barang dengan dasar yang masuk akal, misalnya nilai, berat, volume, atau jumlah
- Tidak semua pajak impor menjadi biaya; sebagian dapat dikreditkan atau menjadi pembayaran di muka pajak penghasilan
- Biaya yang tagihannya datang belakangan perlu diestimasi lalu disesuaikan, agar HPP tidak terlambat diperbarui
- ERP yang mencatat landed cost per kiriman membantu menetapkan harga jual, menilai pemasok, dan membandingkan rute pengiriman
Komponen landed cost
Komponen yang masuk ke landed cost bergantung pada syarat penyerahan barang yang disepakati dengan pemasok, atau incoterms. Pada syarat FOB, misalnya, pembeli menanggung ongkos angkut dan asuransi dari pelabuhan asal. Pada syarat CIF, keduanya sudah termasuk dalam harga pemasok. Karena itu, langkah pertama adalah memastikan biaya apa saja yang menjadi tanggungan perusahaan untuk setiap pembelian.
- Harga barang dari pemasok, dalam mata uang transaksi
- Ongkos angkut internasional, laut atau udara, jika tidak termasuk dalam harga
- Asuransi pengiriman
- Bea masuk dan pungutan impor lain yang menjadi biaya
- Biaya pelabuhan dan terminal, seperti penanganan kontainer dan penyimpanan
- Jasa pengurusan kepabeanan dan dokumen
- Angkutan dari pelabuhan ke gudang, termasuk bongkar muat
- Biaya pemeriksaan, sertifikasi, atau perizinan yang khusus untuk barang tertentu
Biaya yang terjadi setelah barang berada di gudang, seperti penyimpanan rutin atau pengiriman ke pelanggan, umumnya tidak dimasukkan ke landed cost, melainkan diperlakukan sebagai biaya operasional. Batas ini perlu disepakati bersama bagian keuangan dan auditor agar perlakuannya konsisten.
Perlakuan pajak impor
Salah satu kesalahan paling umum adalah memasukkan seluruh pungutan impor ke biaya barang. Di Indonesia, impor umumnya dikenai bea masuk, PPN impor, dan PPh Pasal 22 impor, dengan ketentuan yang bergantung pada jenis barang dan status importir. Bea masuk pada dasarnya menjadi bagian dari biaya barang. PPN impor bagi pengusaha kena pajak umumnya dapat dikreditkan sebagai pajak masukan, sehingga tidak menambah biaya barang. PPh Pasal 22 impor pada umumnya merupakan pembayaran di muka atas pajak penghasilan, bukan biaya barang.
Ketentuan rinci dapat berubah dan berbeda untuk setiap kasus, sehingga perlakuan pajak sebaiknya dikonfirmasi dengan konsultan pajak. Yang penting dari sisi sistem, ERP perlu memisahkan pungutan yang menjadi biaya barang dari pungutan yang dicatat sebagai piutang pajak atau pajak dibayar di muka. Pembahasan lebih luas tentang integrasi ERP dengan perpajakan ada di artikel faktur elektronik dan kepatuhan pajak.
Kesalahan kecil yang berlipat
Memasukkan pajak yang dapat dikreditkan ke biaya barang membuat HPP terlalu tinggi, harga jual terlalu mahal, dan pajak masukan berisiko tidak dikreditkan. Satu pengaturan yang keliru di sistem dapat memengaruhi ribuan transaksi sebelum ada yang menyadarinya.
Mengalokasikan biaya ke setiap barang
Satu kontainer sering berisi puluhan jenis barang dengan nilai, berat, dan ukuran yang berbeda. Biaya tambahan seperti ongkos angkut atau jasa kepabeanan biasanya ditagih untuk seluruh kiriman, sehingga perlu dibagi ke setiap barang. Dasar pembagian yang umum dipakai adalah sebagai berikut.
- Berdasarkan nilai: cocok untuk asuransi dan biaya yang berkaitan dengan harga barang, termasuk bea masuk yang dihitung dari nilai pabean
- Berdasarkan berat: cocok untuk angkutan udara atau barang berat dengan ukuran kecil
- Berdasarkan volume: cocok untuk angkutan laut dan barang yang ringan tetapi memakan ruang
- Berdasarkan jumlah unit: sederhana, tetapi hanya adil jika barang-barangnya serupa
Setiap jenis biaya dapat memakai dasar yang berbeda dalam satu kiriman. Ongkos laut dibagi berdasarkan volume, asuransi berdasarkan nilai, dan biaya pemeriksaan khusus dibebankan langsung ke barang yang diperiksa. Agar perhitungan berdasarkan berat dan volume bisa berjalan, master data barang perlu memuat berat dan dimensi yang akurat untuk setiap kode.
Contoh sederhana
Misalkan satu kiriman berisi dua barang. Barang A bernilai besar tetapi kecil ukurannya, sedangkan barang B murah tetapi besar. Jika ongkos laut dibagi berdasarkan nilai, barang A menanggung sebagian besar ongkos, padahal ruang kontainer lebih banyak dipakai barang B. Akibatnya HPP barang A terlalu tinggi dan HPP barang B terlalu rendah. Harga jual barang B mungkin terlihat menguntungkan, padahal setelah ongkos dibebankan dengan benar marginnya tipis. Dengan dasar volume, gambaran margin kedua barang menjadi lebih jujur.
Pengaruh kurs mata uang
Harga pemasok luar negeri biasanya dalam dolar AS, yuan, atau mata uang lain, sementara sebagian biaya lain dalam rupiah. Nilai barang dalam rupiah bergantung pada kurs yang dipakai: kurs saat pesanan, saat barang diterima, atau saat pembayaran. Kebijakan akuntansi perusahaan menentukan kurs mana yang dipakai untuk menilai persediaan, sedangkan selisih kurs saat pembayaran biasanya dicatat terpisah sebagai laba atau rugi selisih kurs.
ERP yang mendukung multi mata uang mencatat nilai transaksi dalam mata uang asal dan rupiah sekaligus, sehingga laporan HPP dan selisih kurs dapat ditelusuri. Untuk importir dengan volume besar, memantau dampak kurs terhadap HPP per kiriman membantu menentukan kapan harga jual perlu disesuaikan.
Biaya yang datang belakangan
Barang sering sudah diterima dan bahkan sebagian terjual sebelum semua tagihan biaya datang. Tagihan jasa kepabeanan atau angkutan darat bisa datang beberapa minggu kemudian. Jika HPP baru diperbarui saat tagihan datang, penjualan di antara waktu itu tercatat dengan HPP yang terlalu rendah.
Solusinya adalah mencatat estimasi biaya saat barang diterima, berdasarkan tarif kontrak atau rata-rata kiriman sebelumnya, lalu menyesuaikannya ketika tagihan sebenarnya datang. Selisih antara estimasi dan aktual dibebankan ke persediaan yang masih ada dan ke HPP untuk barang yang sudah terjual, sesuai kebijakan akuntansi. Proses ini juga membuat akrual biaya di tutup buku bulanan lebih akurat, dan tagihan biaya impor dapat dicocokkan melalui alur otomatisasi utang usaha.
Cara ERP mengelola landed cost
- 01Pesanan pembelian dibuat dalam mata uang pemasok, dengan incoterms yang tercatat
- 02Setiap kiriman dicatat sebagai satu dokumen yang mengelompokkan barang, kontainer, dan dokumen impornya
- 03Saat barang diterima, sistem menambahkan estimasi biaya berdasarkan templat per rute atau pemasok
- 04Tagihan biaya dari perusahaan pelayaran, agen, dan pihak lain dikaitkan dengan kiriman yang bersangkutan
- 05Sistem mengalokasikan setiap biaya ke barang berdasarkan dasar yang ditentukan, lalu memperbarui nilai persediaan
- 06Selisih estimasi dan aktual disesuaikan, dan laporan landed cost per kiriman tersedia untuk dianalisis
Dengan data ini, perusahaan dapat menjawab pertanyaan yang sebelumnya sulit: pemasok mana yang sebenarnya paling murah setelah semua biaya dihitung, rute mana yang lebih efisien, dan berapa persentase biaya tambahan terhadap harga barang untuk setiap kategori. Informasi ini sangat berguna saat menilai pemasok dan menyusun perencanaan stok dan pembelian ulang, karena waktu tempuh dan biaya impor memengaruhi jumlah pesanan yang ekonomis.
Dampak pada harga jual dan margin
Landed cost yang akurat adalah dasar penetapan harga yang sehat. Distributor yang menetapkan harga dari harga pemasok ditambah persentase tetap berisiko rugi pada barang besar dan ringan, atau terlalu mahal pada barang kecil bernilai tinggi. Dengan HPP per barang yang benar, harga dapat ditetapkan berdasarkan margin yang diinginkan, dan laporan margin per barang dan per pelanggan menjadi dapat dipercaya. Prinsip ini dijelaskan lebih lanjut dalam artikel HPP dan akuntansi biaya produk di ERP.
Kesalahan umum
- Mencatat persediaan hanya dengan harga pemasok, lalu membukukan semua biaya impor sebagai beban umum
- Membagi semua biaya berdasarkan nilai barang, padahal ongkos angkut lebih dipengaruhi volume atau berat
- Memasukkan pajak yang dapat dikreditkan atau dibayar di muka ke biaya barang
- Menunggu semua tagihan datang sebelum memperbarui HPP
- Tidak mencatat incoterms, sehingga tidak jelas biaya mana yang menjadi tanggungan perusahaan
Pertanyaan yang sering diajukan
Apakah bisnis kecil yang sesekali mengimpor perlu menghitung landed cost? Ya, setidaknya dengan spreadsheet yang rapi per kiriman. Tanpa perhitungan ini, harga jual barang impor hanya berdasarkan tebakan.
Dasar alokasi mana yang paling benar? Tidak ada satu dasar yang selalu benar. Pilih dasar yang paling mencerminkan penyebab biaya, gunakan secara konsisten, dan dokumentasikan dalam kebijakan akuntansi.
Bagaimana dengan barang impor yang dipakai sendiri, misalnya mesin? Prinsipnya sama. Biaya yang diperlukan untuk membawa mesin sampai siap dipakai umumnya menjadi bagian dari nilai perolehan aset, sesuai standar akuntansi yang berlaku.
Apakah ERP yang ada sudah mendukung landed cost? Banyak ERP memiliki fitur ini, tetapi sering belum dikonfigurasi atau hanya mendukung satu dasar alokasi. Periksa kemampuannya sebelum memutuskan menambah modul atau integrasi.
Kesimpulan
Landed cost menjembatani harga pemasok dan biaya sebenarnya barang yang siap dijual. Dengan mencatat semua komponen biaya per kiriman, memisahkan pajak yang menjadi biaya dari yang dapat dikreditkan, mengalokasikan biaya dengan dasar yang masuk akal, dan menyesuaikan estimasi saat tagihan datang, importir dan distributor mendapatkan HPP yang dapat dipercaya. Hasilnya adalah harga jual yang lebih tepat, penilaian pemasok yang lebih adil, dan margin yang benar-benar terlihat.
Ingin tahu biaya sebenarnya setiap barang impor?
Tim AG·SORA membantu mengonfigurasi ERP untuk perhitungan landed cost per kiriman, multi mata uang, dan laporan margin yang akurat. Konsultasi awal gratis dan tanpa kewajiban.
Konsultasi GratisRekomendasi untuk Anda
Bacaan yang berkaitan dengan topik ini
Manajemen Aset dan Perawatan Peralatan dengan ERP: Dari Daftar Aset hingga Keputusan Penggantian
Cara mengelola aset dan perawatan peralatan secara terstruktur: daftar aset induk, perawatan terjadwal versus perbaikan, hubungan dengan keuangan dan penyusutan, prioritas aset kritis, dan cara melibatkan teknisi.
Pelacakan Lot, Batch, dan Tanggal Kedaluwarsa dengan ERP: FEFO hingga Penarikan Produk
Cara kerja pelacakan lot di ERP, aturan FEFO, ketertelusuran dua arah, pemindaian barcode, kesiapan penarikan produk, dan langkah penerapan tanpa memperlambat gudang.
HPP dan Akuntansi Biaya Produk di ERP: Mengetahui Margin Sebenarnya
Komponen HPP, metode penilaian persediaan, pembebanan overhead, biaya standar dan varians, serta cara ERP menghitung dan memantau margin per produk.
Checklist gratis: memilih software house
24 poin untuk menilai calon vendor sebelum menandatangani kontrak. Bisa disimpan sebagai PDF.
Siap membangun sistem yang tumbuh bersama bisnis Anda?
Diskusikan kebutuhan Anda dengan tim AG·SORA, tanpa biaya, tanpa komitmen.