到岸成本:在 ERP 中计算进口货物的真实成本
许多进口商和分销商对海外供应商的采购价格了如指掌,却并不真正清楚货物进入仓库时的成本是多少。从供应商报价到可供销售的货物之间,还有海运或空运运费、保险、进口关税、港口费用、报关服务、内陆运输以及汇率差异。如果这些费用没有正确分摊到每一种商品上,计算出的售价和利润率就可能相差甚远。
解决这一问题的概念叫作到岸成本(landed cost),即把货物运到您所在地点并达到可销售或可使用状态所需的全部成本。本文介绍到岸成本的构成、如何分摊到每一种商品、经常被处理错误的进口税务问题、汇率的影响,以及 ERP 如何自动完成计算。
要点摘要
- 到岸成本是采购价格加上将货物运至仓库并达到可销售状态所需的全部费用
- 附加费用应按合理的基础分摊到每种商品,例如价值、重量、体积或数量
- 并非所有进口税费都是成本;有些可以抵扣,有些是所得税的预缴
- 发票较晚到达的费用应先估算再调整,以免销货成本更新滞后
- 按批次记录到岸成本的 ERP 有助于制定售价、评估供应商和比较运输路线
到岸成本的构成
到岸成本包含哪些项目,取决于与供应商约定的交货条件,即国际贸易术语(incoterms)。例如在 FOB 条件下,买方承担从起运港开始的运费和保险;在 CIF 条件下,这两项已包含在供应商价格中。因此第一步是确认每笔采购中哪些费用由公司承担。
- 以交易币种计价的供应商货价
- 国际海运或空运运费(如未包含在价格中)
- 运输保险
- 进口关税及其他构成成本的进口规费
- 港口和码头费用,例如集装箱装卸和堆存
- 报关代理和单证服务费
- 从港口到仓库的运输,包括装卸
- 特定商品所需的检验、认证或许可费用
货物入库后发生的费用,例如日常仓储或向客户配送,通常不计入到岸成本,而作为营业费用处理。这一界限应与财务部门和审计师达成一致,以确保处理口径一致。
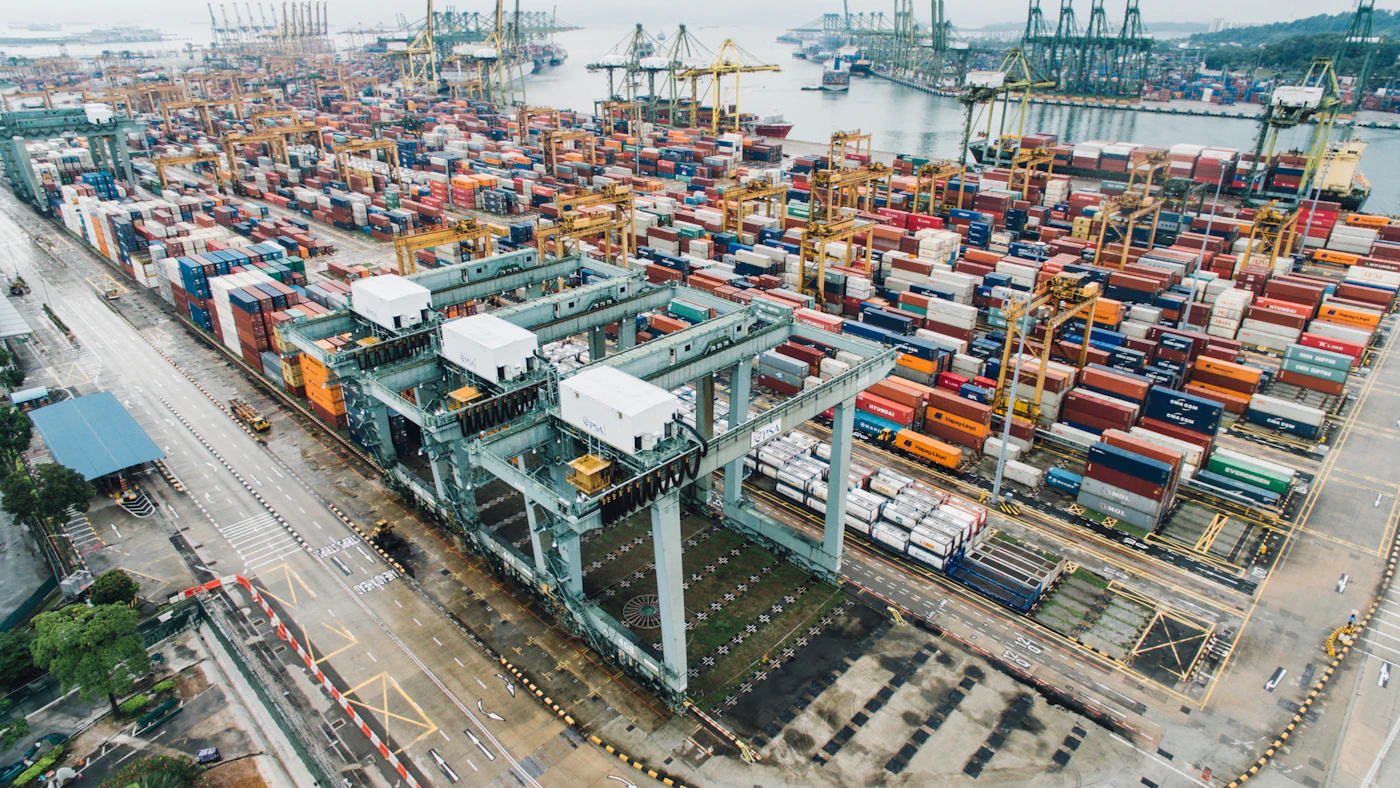
进口税费的处理
最常见的错误之一,是把所有进口税费都计入货物成本。在印度尼西亚,进口通常需要缴纳进口关税、进口增值税和第 22 条进口所得税,具体规定取决于商品类型和进口商身份。进口关税本质上属于货物成本。对于增值税登记纳税人,进口增值税一般可以作为进项税抵扣,因此不增加货物成本。第 22 条进口所得税通常是所得税的预缴,也不属于货物成本。
具体规定可能变化,而且因案例而异,因此税务处理最好与税务顾问确认。从系统角度看,关键在于 ERP 要把构成货物成本的税费,与记为应收税款或预缴税款的税费区分开来。关于 ERP 与税务集成的更多讨论,请参阅 电子发票与税务合规。
会被放大的小错误
把可抵扣的税费计入货物成本,会使销货成本过高、售价过贵,还可能导致进项税无法抵扣。系统中的一个错误设置,可能在有人察觉之前就已影响成千上万笔交易。
将费用分摊到每种商品
一个集装箱里常常装有几十种价值、重量和尺寸各不相同的商品。运费或报关费等附加费用通常按整批货物开票,因此需要分摊到各种商品上。常用的分摊基础如下。
- 按价值:适用于保险以及与货价相关的费用,包括按完税价格计算的进口关税
- 按重量:适用于空运或体积小但很重的商品
- 按体积:适用于海运以及重量轻但占用空间大的商品
- 按数量:简单,但只有在商品相似时才公平
在同一批货物中,不同类型的费用可以采用不同的分摊基础。海运费按体积分摊,保险按价值分摊,特殊检验费则直接计入被检验的商品。为了让按重量和体积的计算得以运行,商品主数据 必须为每个编码记录准确的重量和尺寸。
一个简单的例子
假设一批货物中有两种商品。商品 A 价值高但体积小,商品 B 便宜但体积大。如果海运费按价值分摊,商品 A 会承担大部分运费,而实际上占用集装箱空间更多的是商品 B。结果商品 A 的成本偏高,商品 B 的成本偏低。商品 B 的售价看起来很赚钱,但正确分摊运费后,其利润其实很薄。按体积分摊,两种商品的利润情况才会更加真实。
汇率的影响
海外供应商的价格通常以美元、人民币或其他货币计价,而其他部分费用以印尼盾计价。货物的印尼盾价值取决于采用哪个汇率:下单时、收货时还是付款时的汇率。公司的会计政策决定用哪个汇率对存货计价,而付款时产生的汇率差异通常单独记为汇兑损益。
支持 多币种 的 ERP 会同时以原币和印尼盾记录交易金额,使销货成本和汇兑差异报表可以追溯。对于进口量大的企业,监控汇率对每批货物成本的影响,有助于判断何时需要调整售价。
较晚到达的费用
货物往往在所有费用发票到达之前就已收货,甚至部分已经售出。报关或内陆运输的发票可能几周后才来。如果销货成本要等发票到达才更新,那么在此期间的销售就会以偏低的成本入账。
解决办法是在收货时根据合同费率或以往批次的平均值记录估算费用,待实际发票到达后再进行调整。估算与实际之间的差额,按照会计政策分别计入尚存的库存和已售商品的销货成本。这一流程也会让 月末结账 中的费用预提更加准确,而进口费用发票可以通过 应付账款自动化 流程进行匹配。
ERP 如何管理到岸成本
- 01以供应商币种创建采购订单,并记录贸易术语
- 02每批货物作为一份单据记录,归集其中的商品、集装箱和进口单证
- 03收货时,系统根据各路线或供应商的模板添加估算费用
- 04来自船公司、代理和其他方的费用发票与相应批次关联
- 05系统按设定的基础把每项费用分摊到商品上,并更新存货价值
- 06调整估算与实际的差额,并提供按批次的到岸成本报表供分析
有了这些数据,企业就能回答过去难以回答的问题:算上所有费用后哪家供应商其实最便宜,哪条路线更高效,各品类的附加费用占货价的比例是多少。这些信息在 评估供应商 和制定 库存规划与补货 时非常有用,因为运输时间和进口成本会影响经济订货量。
对售价和利润率的影响
准确的到岸成本是健康定价的基础。如果分销商按供应商价格加固定百分比定价,就可能在体积大、重量轻的商品上亏损,或者把体积小、价值高的商品定价过高。有了正确的单品成本,就可以按目标利润率定价,各商品和各客户的利润报表也才值得信赖。这一原则在 ERP 中的销货成本与产品成本会计 中有进一步说明。
常见错误
- 只按供应商价格记录存货,然后把所有进口费用记为一般费用
- 所有费用都按商品价值分摊,而运费其实更多取决于体积或重量
- 把可抵扣或预缴的税款计入货物成本
- 等所有发票到齐后才更新销货成本
- 不记录贸易术语,导致不清楚哪些费用由公司承担
常见问题
偶尔进口的小企业也需要计算到岸成本吗?需要,至少按批次用一份整洁的电子表格计算。没有这项计算,进口商品的售价就只是猜测。
哪种分摊基础最正确?没有一种基础永远正确。请选择最能反映费用成因的基础,持续一致地使用,并写入会计政策。
自用的进口物品,例如机器,怎么处理?原则相同。使机器达到可使用状态所需的费用,通常按照适用的会计准则计入资产的取得成本。
现有的 ERP 支持到岸成本吗?许多 ERP 都有这项功能,但往往尚未配置,或只支持一种分摊基础。在决定增加模块或集成之前,请先检查其能力。
结论
到岸成本连接了供应商价格与可销售货物的真实成本。通过按批次记录所有费用项目、区分构成成本的税费与可抵扣的税费、按合理基础分摊费用,并在发票到达时调整估算,进口商和分销商就能得到值得信赖的销货成本。其结果是更准确的售价、更公平的供应商评估,以及真正清晰可见的利润。
免费清单:如何选择软件公司
签约前评估供应商的 24 个要点,可保存为 PDF。